
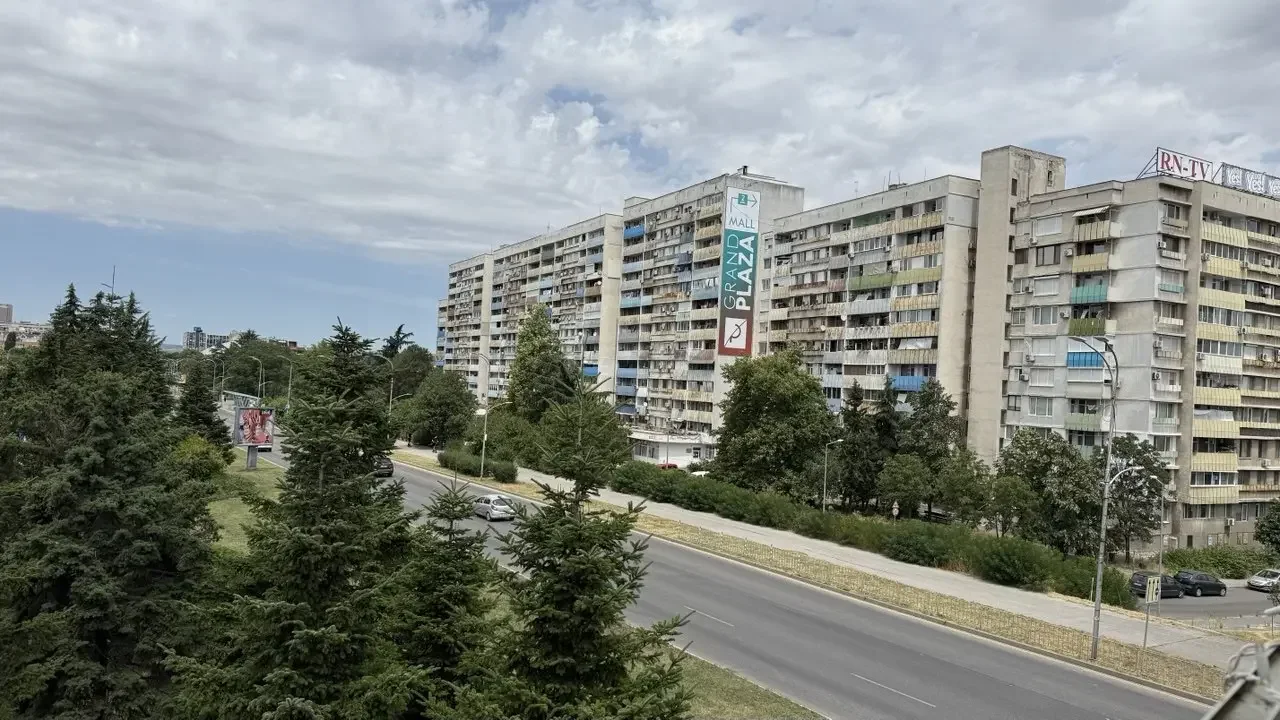
Жилье — это самая большая статья расходов и главная мечта болгарских семей. Однако в 2026 году вопрос «доступно ли собственное жилье» звучит иначе, чем десятилетие назад. Цены на недвижимость в крупных городах уже варьируются от 1 800 до 2 600 евро за квадратный метр в Софии и от 1 100 до 2 000 евро в Пловдиве, Варне и Бургасе, в то время как доходы растут значительно медленнее.
Результатом является ощущение «растяжения» дистанции между зарплатами и квадратными метрами. И хотя Болгария остается дешевле большинства западноевропейских рынков, для местных домохозяйств индекс доступности жилья ухудшается: требуется все больше лет дохода, чтобы купить стандартную семейную квартиру.
Цены на жилье в 2026 году: 850–2 600 евро за квадрат
Свежие данные за 2026 год показывают явное расслоение по городам и районам. В столице Софии средняя цена квадратного метра жилой площади варьируется примерно от 1 800 до 2 600 евро, при этом в центральных кварталах и премиум-сегменте не являются редкостью показатели в 3 000–4 000 евро за квадрат.
В Пловдиве массовый диапазон составляет примерно 1 100–1 700 евро за квадратный метр, в Варне — около 1 300–2 000 евро, а в Бургасе — 1 100–1 700 евро, при этом кварталы, удаленные от моря, остаются значительно доступнее. Внутри страны — в Русе, Стара-Загоре и более мелких городах — все еще можно найти недвижимость в диапазоне 850–1 300 евро за квадрат, но качественные предложения становятся все более ограниченными.
В то же время индекс цен на жилье достиг исторического максимума: к концу 2025 года он составил около 256 пунктов при среднем значении 130 за период 2005–2025 гг. — более чем двукратное увеличение за два десятилетия. Ежегодное подорожание жилой недвижимости в 2025 году превысило 12–15%, что ставит Болгарию в число лидеров ЕС по темпам роста цен.
Доходы: средние зарплаты догоняют, но не успевают
На фоне этих ценовых уровней доходы также растут, но медленнее. Согласно актуальным оценкам, средняя брутто-зарплата в стране в 2026 году составляет около 2 000–2 200 левов (примерно 1 000–1 100 евро), а в Софии — значительно выше, в диапазоне 2 800–3 200 левов (1 400–1 600 евро). Чистый доход, который реально поступает в бюджет домохозяйств, соответственно ниже — примерно 1 500–1 700 левов для страны и 2 200–2 400 левов для столицы.
Это означает, что даже два работающих партнера со средними доходами в Софии имеют совокупный нетто-доход семьи около 4 000–4 500 левов (2 000–2 300 евро), а в других крупных городах — чаще 3 000–3 500 левов (1 500–1 800 евро). На фоне цен в 1 800–2 600 евро за квадрат в столице и 1 200–1 800 евро в остальных крупных городах давление на семейные бюджеты очевидно.
Данные о расходах на жизнь дополняют картину: анализы за 2026 год показывают, что для базового месячного бюджета семьи с одним ребенком требуется 2 500–3 000 левов сверх расходов на кредит или аренду в Софии и около 2 000–2 500 левов в более мелких городах. Это оставляет ограниченное пространство для накопления сбережений, которые могли бы послужить первоначальным взносом за жилье.
Ипотечные кредиты: процентные ставки, взносы и нагрузка на бюджет
После исторического периода низких процентных ставок, 2024–2025 годы принесли плавное повышение стоимости ипотечных кредитов. В 2026 году типичные ставки по жилищным кредитам в левах находятся в диапазоне около 3%–4,5% годовых, в зависимости от банка, кредитного профиля и выбранного продукта.
Для типичной семьи, покупающей двухкомнатную или небольшую трехкомнатную квартиру площадью 70–80 кв. м в Софии по цене 2 000 евро за квадрат (всего 140 000–160 000 евро), первоначальный взнос в 20% означает необходимость иметь 28 000–32 000 евро сбережений. Оставшаяся сумма, распределенная в ипотеку на 25–30 лет, приводит к ежемесячным платежам в районе 700–900 евро (1 400–1 800 левов) — то есть 35%–45% дохода семьи со средними столичными зарплатами.
В более доступных городах, таких как Пловдив, Варна или Бургас, где средняя цена составляет 1 200–1 700 евро за квадрат, та же квартира может стоить 90 000–120 000 евро. Это снижает первоначальный взнос до 18 000–24 000 евро и ежемесячный платеж до 500–700 евро, что более терпимо для семей с совокупным доходом около 3 000–3 500 левов, но все же представляет собой значительную нагрузку.
«Индекс доступности»: сколько лет дохода нужно на жилье
Один из самых понятных способов измерить доступность жилья — это так называемый «индекс доступности»: сколько лет брутто- или нетто-дохода нужно, чтобы купить стандартную квартиру при текущих ценах. Если взять в качестве примера жилье площадью 70 кв. м в Софии при средней цене 2 000 евро за квадрат, получаем общую стоимость 140 000 евро.
При средней нетто-зарплате 1 200 евро в Софии (два работающих человека — 2 400 евро в месяц), годовой нетто-доход семьи составляет около 28 800 евро. Это означает, что теоретически требуется примерно 4,8–5 лет полного нетто-дохода, чтобы оплатить жилье, при условии отсутствия других расходов — сценарий, который невозможен в реальной жизни. Однако если предположить, что домохозяйства реалистично могут выделять не более 30%–35% дохода на ипотеку и сбережения, реальный «индекс доступности» практически удваивается — до 9–10 лет активной выплаты.
За пределами столицы картина немного оптимистичнее. В городах вроде Пловдива, Варны и Бургаса типичное жилье площадью 70 кв. м при средней цене 1 400 евро за квадрат стоит около 98 000 евро. При семейном нетто-доходе в 1 800–2 000 евро годовой доход составляет около 21 600–24 000 евро, что дает теоретический индекс 4–4,5 года. Опять же, при реалистичной нагрузке на бюджет это превращается в 8–9 лет. В более мелких городах и внутри страны, где цены составляют 850–1 200 евро за квадрат, а доходы ниже, индекс часто остается в схожих границах, потому что более низкие зарплаты «съедают» преимущество более дешевой недвижимости.
Собственность против аренды: высокая степень «заблокированного» капитала
Болгария традиционно является страной собственников — более 80% домохозяйств живут в собственном жилье, согласно данным международных источников. Это создает культурное давление: «нормально» владеть недвижимостью, а не жить в аренде. Для молодых домохозяйств это означает сильный психологический стимул входить в ипотеку как можно раньше, даже при высоких ценах и нестабильности рынка труда.
В то же время рынок аренды также дорожает — в 2026 году аренда однокомнатной квартиры в Софии часто начинается от 700–850 левов в спальных районах и достигает 1 200–1 700 левов в центральных и новых жилых комплексах. В крупных городах двухкомнатные квартиры для семей сдаются по цене 900–1 300 левов, а в приморских городах и курортах цены сильно варьируются в зависимости от сезона.
Таким образом, многие семьи оказываются в «арендной ловушке»: большая часть дохода уходит на ежемесячный расход, который не превращается в собственность. В сочетании с высокими ценами на покупку это затрудняет накопление первоначального взноса и удлиняет период, в течение которого собственное жилье остается отдаленной целью.
Региональные различия: два рынка в одной стране
Анализы за 2026 год все яснее очерчивают две Болгарии на рынке жилья. С одной стороны стоят София, Пловдив, Варна и Бургас — города с динамичными рынками труда, высоким интересом инвесторов и постоянным притоком населения. Там цены растут быстрее всего, но и возможности для доходов — самые высокие.
С другой стороны — средние и малые города и сельские районы, где цены на недвижимость все еще позволяют найти жилье дешевле 1 000 евро за квадратный метр, но местные зарплаты значительно ниже, а карьерные перспективы ограничены. Это делает «дешевое» жилье иногда условно доступным: на бумаге цена приемлема, но реальный доход не позволяет легко получить финансирование или поддерживать объект.
Эта двухполюсная структура рынка формирует и разные стратегии для семей: некоторые выбирают жить в меньшем городе или курорте и ездить на работу, другие — купить жилье поменьше в крупном городе, третьи — временно жить в аренде, пока не накопят более крупный взнос, чтобы снизить риск чрезмерной задолженности.
Что все это означает для болгарских семей
В начале 2020-х годов многие молодые семьи считали, что «если мы не купим сейчас, завтра будет невозможно». В 2026 году паника постепенно уступает место более рациональному подходу, но фундамент остается: доступ к качественному жилью становится самым чувствительным социальным вопросом в стране.
Комбинация быстрорастущих цен, более медленного роста доходов и умеренного подорожания ипотечных кредитов приводит к тому, что индекс доступности для многих семей колеблется в районе 8–10 лет реальной выплаты стоимости стандартной квартиры. Это не невыполнимая задача, но она требует дисциплины, стабильных доходов и тщательного планирования. А для части домохозяйств — особенно за пределами крупных городов — остается открытым вопрос, является ли собственное жилье достижимой целью в течение одной трудовой жизни или превращается в долгосрочный проект, передаваемый между поколениями.
Комментарии (14)
Абе, наистина ли това е положението? 8-10 години доход за апартамент... Какво очакваме, хората да започнат да живеят в пещери или в каравани? И как се връзва това с всичките приказки за "подобрена" икономика? Да не би някой умишлено да държи цените на недвижимите имоти толкова високи, за да си пълнят джобовете? 👎
Абе пичове... сериозно ли? 8-10 години?! Тва вече май е повече от времето, което Путин е на власт! 😂 Шегувам се, шегувам се... ама к'во да правиш, като чичата плаче. И аз си мислех да си взема апартамент, ама с тия цени по-добре ще си гледам кокошките 😜
Абе, сериозно ли?! След 8-10 години ли ще можем да си позволим нещо прилично или все още е време за ле
Ехе, цифрите говорят сами... доста обезкуражаващо е. Трябва да се помисли нщо за мла
Абе хора, честно казано... тая новина ме накара да си налея едно успокоително. Осем до десет години доход за апартамент? Сериозно ли го казват?! Аз съм средната класа - работя си, плащам си данъците, опитвам се да бъда почтен гражданин… и какво получавам? Да бачкам половин живот, за да си купя едно жилище? 😂