
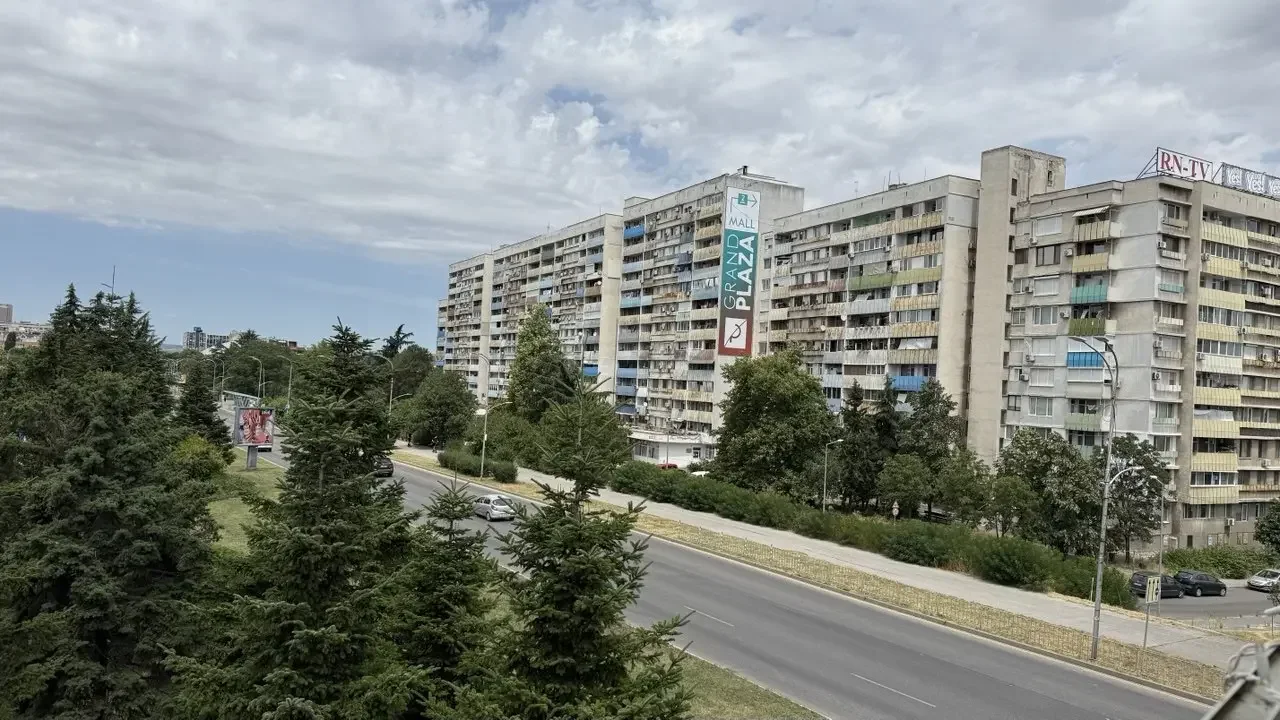
Жилището е най-големият разход и най-голямата мечта за българските семейства. През 2026 г. обаче въпросът "достъпно ли е собственото жилище" звучи по-различно, отколкото преди десетилетие. Цените на имотите в големите градове вече се движат между 1 800 и 2 600 евро за квадратен метър в София и между 1 100 и 2 000 евро в Пловдив, Варна и Бургас, докато доходите растат значително по-бавно.
Резултатът е усещане за "разтягане" на дистанцията между заплатите и квадратните метри. И макар България да остава по-евтина от повечето западноевропейски пазари, за местните домакинства индексът на достъпност на жилищата се влошава: нужни са все повече години доход, за да се купи стандартен семеен апартамент.
Цени на жилищата през 2026 г.: 850–2 600 евро за квадрат
Свежите данни за 2026 г. показват ясно разслоение по градове и райони. В столицата София средната цена на квадратен метър жилищна площ варира приблизително от 1 800 до 2 600 евро, като в централните квартали и премиум сегмента не са изключение стойности от 3 000–4 000 евро за квадрат.
В Пловдив масовият диапазон е приблизително 1 100–1 700 евро за квадратен метър, във Варна – около 1 300–2 000 евро, а в Бургас – 1 100–1 700 евро, като по-отдалечените от морето квартали остават чувствително по-достъпни. В вътрешността на страната – Русе, Стара Загора и по-малки градове – все още могат да се намерят имоти в диапазона 850–1 300 евро за квадрат, но качествените оферти стават все по-ограничени.
В същото време индексът на цените на жилищата достига исторически максимум: към края на 2025 г. той е около 256 пункта при средно 130 за периода 2005–2025 г. – над двукратно увеличение за две десетилетия. Годишното поскъпване на жилищната недвижимост през 2025 г. е над 12–15%, което поставя България сред лидерите в ЕС по ръст на цените.
Доходи: средните заплати догонват, но не наваксват
На фона на тези ценови нива доходите също растат, но по-бавно. Според актуални оценки средната брутна заплата в страната през 2026 г. се движи около 2 000–2 200 лв. (приблизително 1 000–1 100 евро), а в София – чувствително по-високо, в диапазона 2 800–3 200 лв. (1 400–1 600 евро). Нетният доход, който реално влиза в бюджета на домакинствата, е съответно по-нисък – приблизително 1 500–1 700 лв. за страната и 2 200–2 400 лв. за столицата.
Това означава, че дори двама работещи партньори със средни доходи в София събират нетен семеен доход около 4 000–4 500 лв. (2 000–2 300 евро), а в други големи градове – често 3 000–3 500 лв. (1 500–1 800 евро). На фона на цени от 1 800–2 600 евро за квадрат в столицата и 1 200–1 800 евро в останалите големи градове, натискът върху семейните бюджети е очевиден.
Данните за разходите за живот допълват картината: анализи за 2026 г. показват, че за базов месечен бюджет на семейство с едно дете са нужни 2 500–3 000 лв. извън разходите по кредит или наем в София и около 2 000–2 500 лв. в по-малките градове. Това оставя ограничено пространство за натрупване на спестявания, които да служат за първоначална вноска по жилище.
Ипотечни кредити: лихви, вноски и тежест в бюджета
След историческия период на ниски лихвени проценти, 2024–2025 г. донесоха плавно покачване на цената на ипотечните кредити. През 2026 г. типичните лихви по жилищни кредити в левове се движат в диапазона около 3%–4,5% годишно, в зависимост от банка, кредитен профил и избран продукт.
За едно типично семейство, което купува двустаен или малък тристаен апартамент от 70–80 кв. м в София на цена 2 000 евро за квадрат (общо 140 000–160 000 евро), първоначалната вноска от 20% означава нужда от 28 000–32 000 евро спестявания. Останалата сума, разпределена в ипотека за 25–30 години, води до месечни вноски в порядъка на 700–900 евро (1 400–1 800 лв.) – тоест 35%–45% от дохода на семейство със средни столични заплати.
В по-достъпни градове като Пловдив, Варна или Бургас, където средната цена е 1 200–1 700 евро за квадрат, същият апартамент може да струва 90 000–120 000 евро. Това намалява първоначалната вноска до 18 000–24 000 евро и месечната вноска до 500–700 евро, което е по-поносимо за семейства със сборен доход около 3 000–3 500 лв., но все пак представлява значителна тежест.
"Индекс на достъпност": колко години доход трябват за жилище
Един от най-ясните начини да се измери достъпността на жилищата е т.нар. "индекс на достъпност" – колко години брутен или нетен доход са нужни, за да се купи стандартен апартамент при текущите цени. Ако вземем за пример жилище от 70 кв. м в София при средна цена 2 000 евро за квадрат, получаваме обща стойност 140 000 евро.
При средна нетна месечна заплата от 1 200 евро в София (двама работещи – 2 400 евро общо), годишният нетен доход на семейството е около 28 800 евро. Това означава, че теоретично са нужни приблизително 4,8–5 години пълен нетен доход, за да се заплати жилището, при условие, че няма други разходи – сценарий, който е невъзможен в реалния живот. Ако обаче приемем, че домакинствата реалистично могат да отделят не повече от 30%–35% от дохода за ипотека и спестявания, реалният "индекс на достъпност" на практика се удвоява – до 9–10 години активно изплащане.
Извън столицата картината е малко по-оптимистична. В градове като Пловдив, Варна и Бургас типично жилище от 70 кв. м при средна цена 1 400 евро за квадрат струва около 98 000 евро. При семеен нетен доход от 1 800–2 000 евро годишният доход е около 21 600–24 000 евро, което дава теоретичен индекс 4–4,5 години. Отново, при реалистично натоварване на бюджета това се превръща в 8–9 години. В по-малките градове и вътрешността, където цените са 850–1 200 евро за квадрат и доходите са по-ниски, индексът често остава в сходни граници, защото по-ниските заплати "изяждат" предимството на по-евтините имоти.
Собственост срещу наем: висока степен на "заключен" капитал
България традиционно е страна на собствениците – над 80% от домакинствата живеят в жилища, които притежават, според данни от международни източници.Това създава културен натиск: "нормално" е да притежаваш имот, а не да живееш под наем. За младите домакинства това означава силен психологически стимул да влизат в ипотека възможно най-рано, дори при високи цени и несигурност на трудовия пазар.
В същото време пазарът на наеми също поскъпва – през 2026 г. наемът на едностаен апартамент в София често започва от 700–850 лв. в спални райони и достига 1 200–1 700 лв. в централни и нови комплекси. В големите градове двустайните жилища за семейства са с наем 900–1 300 лв., а в морските градове и курорти цените силно варират според сезона.
Така много семейства се оказват в "капана на наема": голяма част от дохода отива за месечен разход, който не се превръща в собственост. В комбинация с високите цени за покупка това затруднява натрупването на първоначална вноска и удължава периода, в който собственото жилище остава отдалечена цел.
Регионални различия: два пазара в една държава
Анализите за 2026 г. все по-ясно очертават две Българии на жилищния пазар. От едната страна стоят София, Пловдив, Варна и Бургас – градове с динамични трудови пазари, висок интерес от инвеститори и постоянен приток на население. Там цените растат най-бързо, но и възможностите за доходи са най-големи.
От другата страна са средните и малките градове и селските райони, където цените на имотите все още позволяват да се намери жилище под 1 000 евро за квадратен метър, но местните заплати са значително по-ниски, а перспективите за кариера ограничени. Това прави "евтините" жилища понякога условно достъпни – на хартия цената е приемлива, но реалният доход не позволява лесно финансиране или поддръжка.
Тази двуполюсна структура на пазара формира и различни стратегии за семействата: някои избират да живеят в по-малък град или курорт и да пътуват за работа, други – да купят по-малко жилище в голям град, трети – временно да живеят под наем, докато натрупат по-голяма вноска, за да намалят риска от свръхзадлъжнялост.
Какво означава всичко това за българските семейства
В началото на 2020-те години много млади семейства смятаха, че "ако не купим сега, утре ще е невъзможно". През 2026 г. паниката постепенно отстъпва място на по-рационален подход, но фундаментът остава: достъпът до качествено жилище става най-чувствителният социален въпрос в страната.
Комбинацията от бързо растящи цени, по-бавно нарастващи доходи и умерено поскъпващи ипотечни кредити прави така, че индексът на достъпност за много семейства се движи около 8–10 години реално изплащане на стандартен апартамент. Това не е невъзможна задача, но изисква дисциплина, стабилни доходи и внимателно планиране. А за част от домакинствата – особено извън големите градове – остава отворен въпросът дали собственото жилище е достижима цел в рамките на един работен живот или се превръща в дългосрочен проект, прехвърлян между поколенията.
Коментари (14)
Абе, наистина ли това е положението? 8-10 години доход за апартамент... Какво очакваме, хората да започнат да живеят в пещери или в каравани? И как се връзва това с всичките приказки за "подобрена" икономика? Да не би някой умишлено да държи цените на недвижимите имоти толкова високи, за да си пълнят джобовете? 👎
Абе пичове... сериозно ли? 8-10 години?! Тва вече май е повече от времето, което Путин е на власт! 😂 Шегувам се, шегувам се... ама к'во да правиш, като чичата плаче. И аз си мислех да си взема апартамент, ама с тия цени по-добре ще си гледам кокошките 😜
Абе, сериозно ли?! След 8-10 години ли ще можем да си позволим нещо прилично или все още е време за ле
Ехе, цифрите говорят сами... доста обезкуражаващо е. Трябва да се помисли нщо за мла
Абе хора, честно казано... тая новина ме накара да си налея едно успокоително. Осем до десет години доход за апартамент? Сериозно ли го казват?! Аз съм средната класа - работя си, плащам си данъците, опитвам се да бъда почтен гражданин… и какво получавам? Да бачкам половин живот, за да си купя едно жилище? 😂